Stap voor stap
- NIE-nummer aanvragen. Zonder dit fiscale nummer kunt u in Spanje niets op uw naam zetten. Reken op enkele weken.
- Spaanse bankrekening openen. Nodig voor de betaling en voor de automatische incasso's daarna.
- Oriënteren en bezichtigen. Plan meerdere bezichtigingen op één reis en bekijk de omgeving ook 's avonds.
- Reserveringscontract. U legt de woning vast met doorgaans € 3.000 tot € 6.000. Lees goed onder welke voorwaarden u dat terugkrijgt.
- Juridische controle. Uw advocaat controleert eigendom, schulden, vergunningen en of het pand legaal is gebouwd. Dit is de stap die u nooit overslaat.
- Koopovereenkomst (contrato de arras). U betaalt doorgaans 10 % aanbetaling. Springt u af, dan bent u die kwijt; springt de verkoper af, dan betaalt hij het dubbele terug.
- Notaris en sleuteloverdracht. U tekent de escritura, betaalt de rest en krijgt de sleutels. De notaris in Spanje controleert de identiteit en de wettigheid, maar behartigt niet úw belang.
- Inschrijving en nutsvoorzieningen. Registratie bij het kadaster, en gas, water en licht op uw naam.
Wat komt er bovenop de koopsom?
Dit is bij een huis kopen in Spanje als Nederlander de post die het vaakst wordt onderschat. Bij nieuwbouw is het beeld als volgt — bij een bestaande woning vervalt de btw en komt er overdrachtsbelasting voor in de plaats, die per regio verschilt.
| Post | Nieuwbouw | Bestaande bouw |
|---|---|---|
| Btw (IVA) | 10 % | — |
| Zegelrecht (AJD) | circa 1 – 1,5 % | — |
| Overdrachtsbelasting (ITP) | — | circa 6 – 10 %, per regio |
| Notaris | circa 0,3 – 0,5 % | circa 0,3 – 0,5 % |
| Kadaster | circa 0,2 – 0,4 % | circa 0,2 – 0,4 % |
| Advocaat | circa 1 % | circa 1 % |
| Totaal | circa 12 – 15 % | circa 8 – 12 % |
Op een appartement van € 200.000 betekent dat bij nieuwbouw al snel € 24.000 tot € 30.000 extra. Reken daar dus mee vanaf het begin, niet pas bij de notaris.
Nieuwbouw of bestaande bouw?
Nieuwbouw
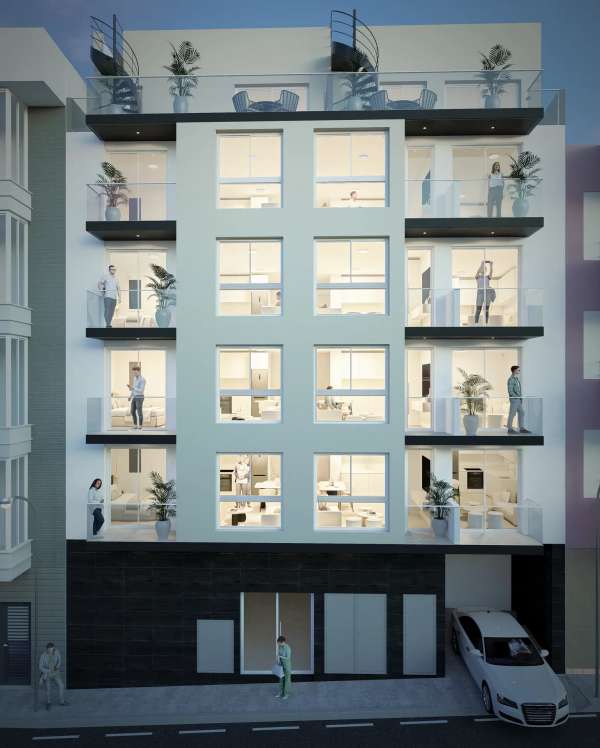
Garantie op de constructie, lagere energierekening, niets op te knappen. Maar: u betaalt 10 % btw in plaats van overdrachtsbelasting, en bij een project in aanbouw koopt u van tekening — met een opleverdatum die kan schuiven.
Bestaande bouw
U ziet precies wat u koopt, vaak dichter bij het centrum en met een gegroeide buurt. Maar: lagere isolatiewaarden, mogelijke achterstallige gemeenschapsbijdragen en soms illegaal gebouwde aanbouwen. Dat laatste is precies wat uw advocaat uitzoekt.
Ons aanbod bestaat uit nieuwbouwprojecten. Niet omdat bestaande bouw slechter is, maar omdat de juridische risico's bij nieuwbouw aanzienlijk kleiner zijn — en dat scheelt een Nederlandse koper op afstand veel zorgen.
Een hypotheek als niet-ingezetene
Spaanse banken verstrekken hypotheken aan buitenlanders, maar terughoudender dan aan eigen inwoners. In de praktijk financieren zij 60 tot 70 % van de taxatiewaarde — en let op: van de táxatiewaarde, niet van de koopsom. Ligt de taxatie lager dan wat u betaalt, dan moet u het verschil zelf aanvullen.
- Reken op een eigen inbreng van minstens 30 à 40 %, plus de bijkomende kosten.
- Banken vragen om Nederlandse inkomensgegevens, belastingaangiftes en een overzicht van uw verplichtingen.
- De rente ligt doorgaans hoger dan voor Spaanse ingezetenen.
- Een alternatief is financieren met de overwaarde op uw Nederlandse woning. Laat dit doorrekenen — het heeft fiscale gevolgen in box 3.
Waar krijgt u het meeste voor uw geld?
Wie een huis koopt in Spanje als Nederlander, merkt dat het prijsverschil langs de kust groter is dan veel mensen denken. Aan de Costa Blanca begint het aanbod rond de € 116.000; aan de Costa del Sol ligt de ondergrens aanzienlijk hoger.
Vergelijk de plaatsen
In Torrevieja koopt u voor het geld van een parkeerplaats in Amsterdam een appartement op loopafstand van zee. Let daar wel op de oppervlakte: woningen van rond de 30 m² zijn er gebruikelijk en prima als vakantiewoning, maar te klein om permanent in te wonen.
De vier fouten die het vaakst gemaakt worden
1Geen eigen advocaat inschakelen
De notaris bewaakt uw belang niet en de makelaar wordt door de verkoper betaald. Zonder eigen advocaat heeft niemand aan tafel uitsluitend uw belang voor ogen.
2De bijkomende kosten vergeten
12 tot 15 % bovenop de koopsom is geen detail. Wie zijn budget volledig op de vraagprijs afstemt, komt bij de notaris tekort.
3Kopen zonder de winter te hebben gezien
Een badplaats in augustus en dezelfde badplaats in januari zijn twee verschillende plekken. Kom minstens één keer buiten het seizoen.
4Uitgaan van verhuur die niet mag
Toeristische verhuur vereist in de meeste regio's een vergunning, en niet elk complex staat het toe. Reken uzelf niet rijk vóór dat is bevestigd.
Hoe wij hierin staan
Svenja bespreekt uw wensen in het Nederlands en zoekt binnen het aanbod wat daadwerkelijk past. De bezichtigingen en het aankooptraject liggen bij vastgoedprofessionals in Spanje die de lokale markt kennen.
Wij raden u aan daarnaast een eigen advocaat in te schakelen. Dat is geen wantrouwen tegen ons — het is hoe een verstandige aankoop in Spanje nu eenmaal verloopt.
Veelgestelde vragen
- Heb ik een NIE-nummer nodig om een huis in Spanje te kopen?
- Ja. Het NIE is het Spaanse fiscale nummer voor buitenlanders en u kunt zonder dat nummer geen woning op uw naam zetten, geen bankrekening openen en geen nutsvoorzieningen aanvragen. Vraag het aan zodra u serieus bent; het duurt enkele weken.
- Wat kost een huis kopen in Spanje naast de koopsom?
- Bij nieuwbouw ongeveer 12 tot 15 % van de koopsom: 10 % btw, circa 1 tot 1,5 % zegelrecht, notaris en kadaster samen ongeveer 0,5 tot 0,9 %, en circa 1 % voor uw advocaat. Bij bestaande bouw vervalt de btw en komt er overdrachtsbelasting voor in de plaats, die per regio verschilt.
- Kan ik als Nederlander een hypotheek krijgen in Spanje?
- Dat kan. Spaanse banken financieren voor niet-ingezetenen doorgaans 60 tot 70 % van de taxatiewaarde, niet van de koopsom. Reken dus op een eigen inbreng van minstens 30 tot 40 % plus de bijkomende kosten.
- Heb ik een eigen advocaat nodig?
- Wij raden het sterk aan. De Spaanse notaris controleert de formaliteiten maar behartigt niet uw belang, en de makelaar wordt door de verkopende partij betaald. Een eigen advocaat kost rond 1 % van de koopsom en controleert eigendom, schulden en vergunningen.
- Hoe lang duurt het kopen van een huis in Spanje?
- Van bezichtiging tot sleutels duurt het bij een bestaande woning doorgaans twee tot drie maanden. Bij nieuwbouw in aanbouw hangt het af van de opleverdatum — dat kan een jaar of langer zijn, waarbij u in termijnen betaalt.
Kent u iemand die dit moet lezen?
Stuur het door naar wie met u meedenkt over Spanje — uw partner, uw kinderen, of wie de stap al gezet heeft.